Ahórrate S/ 200,000 en impuestos sin comprar facturas ni cometer delitos
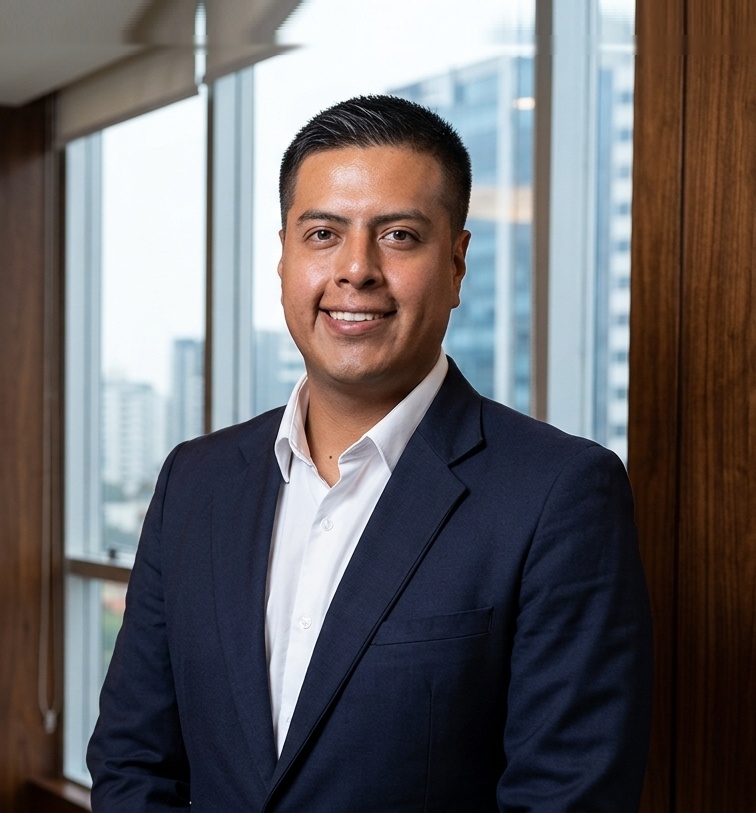
Video análisis: El Dr. Santiago Quispe explica por qué comprar facturas destruye tu patrimonio y cómo deducir legalmente gastos reales que tu empresa hoy ignora.
La Ley Penal Tributaria (D. Leg. 813) sanciona la compra de facturas con 8 a 12 años de prisión efectiva para gerentes y apoderados. Con el cruce del SIRE e inteligencia algorítmica de SUNAT, las empresas cascarón caen en semanas. La solución no es el delito: es la técnica fiscal.
1. El Principio de Causalidad del Artículo 37° de la Ley del Impuesto a la Renta
Para deducir válidamente un gasto en el Impuesto a la Renta de Tercera Categoría en el Perú, el artículo 37° del TUO de la LIR exige que el desembolso guarde estricta relación causal con la generación de ingresos o con el mantenimiento de la fuente productora.
La jurisprudencia uniforme del Tribunal Fiscal y de la Corte Suprema ha definido que este principio debe valorarse bajo cuatro criterios concurrentes:
- • Necesidad: El egreso coadyuva de forma directa o indirecta a la actividad comercial de la empresa.
- • Proporcionalidad y Razonabilidad: La cuantía del gasto guarda correlación sensata con el volumen de ventas globales.
- • Generalidad: Tratándose de retribuciones o capacitaciones laborales, se otorga a trabajadores de similar jerarquía o función.
- • Fehaciencia y Bancarización: Acreditación con medios de pago bancarios (Ley 28194) y documentación que certifique la entrega efectiva del bien o servicio.
2. Los 5 gastos deducibles legítimos que tu empresa probablemente ignora
En nuestras auditorías preventivas en Lima, identificamos rutinariamente más de S/ 150,000 a S/ 250,000 en gastos deducibles omitidos por descuido contable:
Castigo de deudas incobrables (Art. 37° inc. i)
Créditos impagados por clientes morosos pueden imputarse como pérdida deducible íntegra del Impuesto a la Renta. Solo se requiere acreditar la gestión de cobro mediante cartas notariales, protesto de letras o el inicio del proceso judicial correspondiente.
Capacitación y desarrollo del personal (Art. 37° inc. ll)
Diplomados, maestrías y certificaciones especializadas para el personal clave son 100% deducibles hasta por el 5% del total de la planilla anual, sin generar impuesto de Quinta Categoría para el colaborador.
Mermas y desmedros de existencias (Art. 37° inc. f)
Mercadería dañada, vencida o desfasada puede enviarse al gasto deducible mediante un acto notarial de destrucción de existencias comunicado a SUNAT con al menos 6 días hábiles de antelación.
Planilla de gastos de movilidad (Art. 37° inc. a.2)
Desplazamientos locales de trabajadores para gestiones de la empresa pueden sustentarse mediante la Planilla de Movilidad formal, deduciendo legalmente hasta el 4% de la Remuneración Mínima Vital por trabajador y por día sin requerir comprobante de pago.
Depreciación acelerada vía arrendamiento financiero (D. Leg. 299)
La adquisición de maquinaria, vehículos o inmuebles mediante contratos de leasing permite acelerar la depreciación tributaria en el plazo del contrato (mínimo 2 o 5 años), adelantando la deducción del gasto y reduciendo sustancialmente la Renta del ejercicio.
Preguntas frecuentes de empresarios
Se debe ejecutar un saneamiento preventivo urgente. Mediante una auditoría de contingencias determinamos si resulta conveniente rectificar voluntariamente antes de cualquier notificación formal de SUNAT, extinguiendo la acción penal tributaria conforme al artículo 189° del Código Tributario (Eximente por subsanación voluntaria).
No, si cuentan con el expediente probatorio completo (contratos, informes periciales, valor de mercado, transferencias bancarias y fecha cierta notarial). El Dr. Santiago Quispe estructura cada legajo con los estándares jurisprudenciales del Tribunal Fiscal.
¿Desea reducir los impuestos de su empresa sin contingencias penales?
Deje atrás los riesgos innecesarios. El Dr. Santiago Quispe audita su estructura contable y blinda sus deducciones legales con respaldo tributario de primer nivel en Santiago de Surco, Lima.